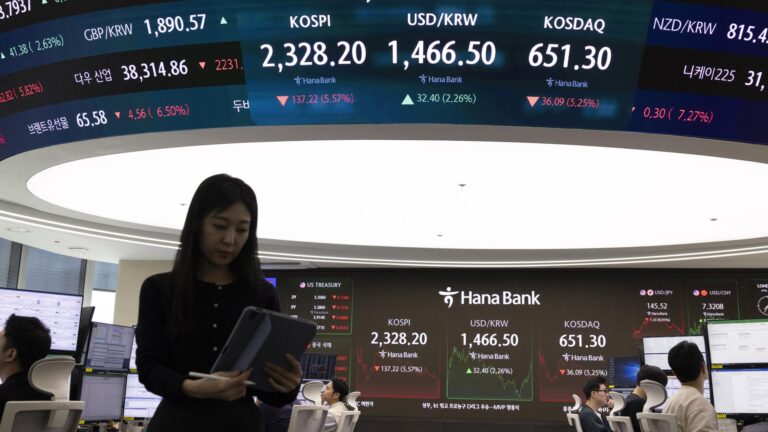
Las bolsas asiáticas cerraron este jueves con fuertes caídas, lideradas por el Kospi de Corea del Sur, que se desplomó 7,57% hasta los 5.554,22 puntos, su peor nivel de cierre desde abril.
La magnitud del retroceso obligó a la Bolsa de Seúl a activar sus mecanismos de contención, con una suspensión del programa de transacciones a primera hora y un posterior corte de 20 minutos en toda la plaza cuando las pérdidas intradía superaron el 9%.
El golpe se concentró en las acciones ligadas a semiconductores, el corazón del mercado coreano. Samsung Electronics cayó cerca de 9% y SK Hynix se hundió más de 11%, en una jornada que extendió a seis sesiones la racha negativa de la bolsa local.
En Japón, el Nikkei 225 retrocedió 4,90% y cerró en 64.425,95 puntos, su mayor caída diaria desde marzo. Los fabricantes de equipos para chips encabezaron las pérdidas, con Advantest, Sumco y Lasertec desplomándose entre 12,8% y 14,4%, mientras SoftBank y Tokyo Electron también quedaron entre los papeles más castigados.
Las caídas fueron considerablemente más moderadas en los mercados chinos. El Hang Seng de Hong Kong bajó 1,03% hasta los 24.062,72 puntos y el CSI 300 de China continental cedió 1,23% para ubicarse en 4.166,01 unidades, aunque los índices tecnológicos de ambas plazas registraron retrocesos cercanos al 3%.
A diferencia del Nikkei, que aún acumula alzas de 10,82% en seis meses y 35,14% en un año, el CSI 300 pierde en todos los plazos medidos, con una baja de 12,97% en tres meses y 9,56% en doce meses.
|
Nikkei 225
Japón
|
64.425,95
+24,3% en 2026
|
|
|
||||||
|
|
KOSPI
Corea del Sur
|
5.554,22
+28,9% en 2026
|
|
|
|||||||
|
|
Hang Seng
Hong Kong
|
24.062,72
-8,6% en 2026
|
|
|
|||||
|
|
CSI 300
China continental
|
4.166,01
-11,7% en 2026
|
|
|
|||||||
|
Inflación de EE.UU. y dudas sobre la inteligencia artificial golpean a los mercados
Detrás de la jornada confluyeron dos factores. El Índice de Precios al Consumidor (IPC) de Estados Unidos subió 0,6% en septiembre y llevó la inflación anual a 3,7%, por sobre el 3,6% que esperaba el mercado, mientras los precios al productor treparon a 6,3% anual, su mayor alza desde 2022, según la Oficina de Estadísticas Laborales.
A eso se sumó una creciente desconfianza respecto del endeudamiento con que las empresas tecnológicas están financiando su expansión en inteligencia artificial.
El analista de mercados de Capitaria, Agustín Vargas, señaló que ambos elementos se potenciaron entre sí, aunque con pesos distintos: “La primera es la inflación en Estados Unidos, que en septiembre subió a 3,7% anual, sobre lo esperado, y eso volvió a poner sobre la mesa una nueva alza de tasas de la Fed a fines de octubre. La segunda, y la que más pesó, es la creciente duda sobre cuánto más pueden seguir gastando las empresas tecnológicas en inteligencia artificial”.
El analista recordó que Wall Street ya había dado la señal el miércoles, cuando el Nasdaq cayó casi 2% y las compañías de infraestructura de inteligencia artificial retrocedieron con fuerza, en medio del temor a que el sector se esté endeudando demasiado para financiar esa expansión.
CoreWeave, uno de los nombres más expuestos a ese negocio, se desplomó más de 15% en la jornada, mientras Oracle, que también se ha endeudado de manera agresiva para levantar centros de datos, cerró con una baja de 8,8%.
Para Vargas, sin embargo, el ajuste no comenzó esta semana: “El Kospi ya acumula una caída de más de 16% en el último mes y está muy lejos de los 9.000 puntos que superó en junio. Es decir, el mercado viene ajustando hace semanas sus expectativas sobre la IA, y el dato de inflación terminó de acelerar ese movimiento”.
Ese punto explica buena parte de la magnitud del desplome. El Kospi fue durante gran parte de 2026 el índice más rentable del mundo, impulsado por la escasez global de chips de memoria y por el peso que Samsung y SK Hynix tienen en la plaza coreana.
El índice llegó a duplicar su valor en el año y superó por primera vez los 9.000 puntos en junio, nivel desde el cual hoy acumula una caída cercana al 38%. El Nikkei siguió una trayectoria similar, al romper la barrera de los 60.000 puntos en abril y marcar un récord sobre los 73.000 en junio.
Competencia china agrega presión sobre las valorizaciones tecnológicas
Un tercer elemento que el analista identificó como clave es la competencia china en inteligencia artificial: “Los modelos de inteligencia artificial chinos ya están a cerca de 3% de distancia de los líderes estadounidenses en las pruebas de desempeño, cuando a comienzos de año la brecha era de 15%. Además, son modelos abiertos y mucho más baratos”, indicó el analista.
“La pregunta ya no es únicamente cuánto están gastando las tecnológicas en infraestructura, también es cuánto van a poder cobrar después para recuperar esa inversión. Si la competencia china presiona los precios, los retornos esperados de la IA bajan, y eso es justamente lo que el mercado está ajustando en las valoraciones”, agregó.
Pese a la magnitud de las caídas, Vargas descartó por ahora un cambio de tendencia generalizado: “En Wall Street hoy estamos viendo más una rotación que una venta masiva. El Dow Jones sube mientras la tecnología sigue presionada, y los bonos del Tesoro están funcionando como refugio, con la tasa a 10 años cayendo con fuerza”.
Uno de los datos que el analista señaló como determinante para los próximos días ya se conoció. TSMC, el mayor fabricante de chips por contrato del mundo y principal proveedor de Nvidia y Apple, reportó ingresos por US$ 46.720 millones en el tercer trimestre, un alza de 41,2% anual, y una utilidad que creció cerca de 69% hasta un récord por sexto trimestre consecutivo, superando las estimaciones del mercado.
La compañía proyectó además un salto de 58% en sus ingresos para el cuarto trimestre, en una señal de que la demanda por chips de inteligencia artificial sigue superando a la oferta.
Analistas apuntan a una reevaluación del riesgo
En esa línea, la analista de mercados de la app de inversiones XTB, Emanoelle Santos, planteó que lo ocurrido responde más a una reevaluación del riesgo que a un deterioro de la demanda.
“Con una inflación estadounidense que vuelve a molestar y tasas largas todavía elevadas, el costo de capital se vuelve más exigente justamente para los sectores que concentran una parte importante del crecimiento esperado, como inteligencia artificial, chips y centros de datos”, explicó.
La analista agregó que ese efecto golpea con especial fuerza a las plazas asiáticas por su estructura: “Eso pesa especialmente en Corea, Taiwán y Japón, donde unos pocos grandes nombres tienen una incidencia muy alta sobre los índices y donde las expectativas ya venían bastante ajustadas”, señaló, en línea con lo ocurrido en Seúl, donde Samsung y SK Hynix explican una porción determinante del índice.
“Más que un deterioro súbito de la demanda por tecnología, lo que estamos viendo parece una corrección de múltiplos y de posicionamiento, porque cuando las tasas suben y el mercado empieza a exigir mayor disciplina sobre inversiones, deuda y retorno sobre capital, las compañías que habían incorporado escenarios muy optimistas son las primeras en sufrir”, añadió.
La analista advirtió que la volatilidad podría mantenerse elevada mientras no haya mayor claridad sobre la inflación, las tasas y la rentabilidad efectiva de las inversiones en inteligencia artificial.
La próxima prueba para los mercados será la reunión de la Reserva Federal del 27 y 28 de octubre. El organismo, presidido por Kevin Warsh, ya subió su tasa en septiembre hasta el rango de 3,75% a 4% en su primera alza desde 2023, y los datos de inflación conocidos esta semana elevaron las apuestas por un nuevo incremento.
En paralelo, China publicará el lunes su crecimiento del tercer trimestre, otro dato que el mercado seguirá de cerca.
Lo más leído
- China y Corea del Norte inauguran puente fronterizo terminado hace casi 12 años: Busca fortalecer el "Tratado de Amistad" entre ambos países
- Putin afirma que Ucrania reanudó ataques a refinerías rusas pero niega daños graves: "Tenían que considerar cuidadosamente las consecuencias antes de dar este paso"
- Karla Rubilar critica manejo comunicacional del Gobierno ante emergencias: "Hay un problema serio de diseño"
- Kast critica que "no todos miran el bien de Chile, sino su bien político" y advierte que "no se dan cuenta de que 2027 es un año sin elecciones"
- CMF multa con UF 200 a Principal AGF por filtración de cartolas de clientes y venta de fondo extranjero no inscrito