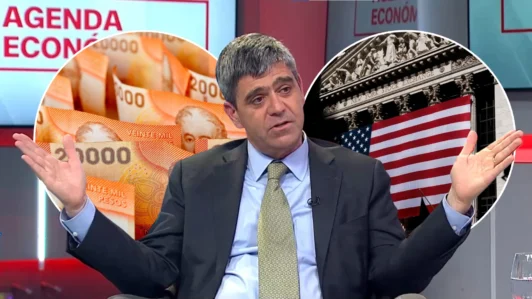
El presidente de la Asociación de AFP, León Fernández de Castro, en entrevista con Agenda Económica de CNN Chile, descartó que la caída en la valorización del Fondo E constituya una pérdida efectiva para los afiliados y rechazó los cuestionamientos políticos que han hablado de especulación con los ahorros previsionales.
Las declaraciones se dan luego de que Bloomberg consignara que el valor de mercado de las posiciones en derivados de tasas extranjeras de las siete AFP pasó de una ganancia cercana a US$ 1.400 millones hace un año a una pérdida de alrededor de US$ 7.700 millones en septiembre, según cifras publicadas esta semana por la Superintendencia de Pensiones.
Se trata principalmente de contratos swap en los que los fondos recibían una tasa fija y pagaban una variable, por lo que ganaban cuando las tasas de largo plazo en Estados Unidos bajaban.
El escenario se revirtió este año con el alza de los rendimientos de los bonos del Tesoro, impulsada por la guerra entre Estados Unidos e Irán y el repunte inflacionario global. A ello se suma una normativa de la Superintendencia que endurece los límites de riesgo para estas operaciones a partir del 4 de noviembre.
¿Cuándo una caída de valor se transforma en una pérdida efectiva?
Fernández de Castro explicó que el origen de la caída está en el alza de tasas, que reduce el valor de mercado de los instrumentos de renta fija de largo plazo ya comprados, porque con el mismo dinero es posible adquirir un activo que paga mejor. Esa caída, planteó, es contable mientras el instrumento se mantenga en cartera.
“Mientras tú sigues teniendo ese activo rentando en el tiempo, tú sigues recogiendo los flujos. Por tanto, si yo no tengo que liquidar anticipadamente ese activo, no tengo una pérdida materializada”, afirmó el presidente de la Asociación de AFP.
Consultado directamente por la cifra de US$ 7.700 millones, el dirigente respondió que corresponde a una valorización en un momento determinado y no a dinero perdido. El presidente del gremio agregó que la pérdida solo se concreta si el activo debe venderse en ese momento, y descartó que las AFP estén obligadas a liquidar las inversiones del Fondo E por los cambios normativos.
Según explicó, los plazos que fijó la Superintendencia implican ajustar posiciones de riesgo, no desarmar las carteras: “Son correcciones en el margen para ajustar niveles de riesgo, no para salir del activo”, sostuvo.
El dirigente añadió que las inversiones de renta fija de los fondos están diseñadas para mantenerse hasta su vencimiento, con horizontes de varios años.
AFP defiende uso de derivados y estrategia del Fondo E
Sobre el uso de derivados, Fernández de Castro afirmó que son instrumentos permitidos en todos los fondos y que las administradoras los utilizan para alcanzar plazos de inversión que el mercado local no ofrece.
Cuando no existen instrumentos nacionales con la duración requerida, explicó, las AFP deben buscar activos en el extranjero y luego cubrir el tipo de cambio para traerlos a pesos o a UF.
El punto que más ha generado ruido entre los afiliados es que el Fondo E ha sido presentado históricamente como el más conservador del sistema. Fernández de Castro sostuvo que ese fondo está menos expuesto a la volatilidad diaria de la renta variable, pero no queda libre de riesgo.
“Hoy día lo que estamos sufriendo es el problema que tenemos con Estados Unidos, con los cambios de tasa, es la guerra, la inflación de los países desarrollados. Todo el mundo está sufriendo esto con la deuda y con los bonos de renta fija”, indicó.
El dirigente recordó que episodios similares ocurrieron durante la crisis de 2008 y la pandemia, y que en ambos casos los fondos de renta fija recuperaron su valor, aunque en plazos más largos que los de renta variable.
Otro argumento que planteó es que el Fondo E es de adscripción voluntaria, por lo que quienes están próximos a pensionarse no se concentran ahí. Según detalló, la ley establece que los afiliados que no eligen fondo transitan desde el Fondo B al Fondo D, por lo que los cotizantes de mayor edad se ubican mayoritariamente en los fondos D y C.
“Del total de gente que está en el Fondo E, solo el 10% tiene más de 60 años. Hay mucha gente que tiene entre 30 y 45 años, gente joven que ha tomado decisiones de irse a fondos menos riesgosos voluntariamente”, afirmó.
Para quienes sí están cerca de jubilar, el dirigente planteó que existe una compensación parcial, ya que el mismo factor que reduce el valor del fondo, el alza de tasas, también abarata el precio de las rentas vitalicias.
Esa lógica, agregó, está incorporada en el nuevo régimen de inversión, donde las carteras de las generaciones mayores se orientan hacia renta fija en UF para calzar con una eventual renta vitalicia: “Si tengo que salir a pensionarme mañana, tengo un problema, pero también mañana es más barato pensionarme que era antes de ayer, por el valor de la renta vitalicia”.
“Aquí lo que hay son estrategias de inversión de largo plazo”
Consultado sobre si fue un error exponer el Fondo E a esa volatilidad, Fernández de Castro respondió que el fenómeno afectó a todos los fondos con inversión relevante en tasas de países desarrollados y que se trata de una corrección global.
El dirigente recordó que el año pasado la misma estrategia permitió que el Fondo E rentara UF más 8%, y planteó que una estrategia de largo plazo no debe evaluarse por un año puntual.
Frente a los dichos de parlamentarios que han hablado de apuestas con los ahorros de los chilenos, el presidente del gremio fue tajante: “En absoluto. Aquí lo que hay son estrategias de inversión de largo plazo”.
Asimismo, añadió que, si bien puede discutirse si algún nivel de riesgo fue excesivo, las operaciones se mantuvieron dentro del marco normativo fiscalizado por la Superintendencia.
Sobre la posibilidad de que el Congreso forme una comisión investigadora, iniciativa que ya analizan varios diputados, Fernández de Castro manifestó su preocupación por el enfoque del debate y afirmó que una estrategia de inversión previsional no debería evaluarse desde la coyuntura política.
Consultado finalmente sobre si la caída puede revertirse, respondió que confía en una recuperación, aunque admitió que podría requerir ajustes: “Se han recuperado en la historia. Nunca ha quedado bajo el nivel que estaban antes de una crisis. Se pueden demorar un año o dos, o más, o tres o cuatro, pero se han recuperado”.
Lo más leído
- Bolsas asiáticas se tiñen de rojo y se hunden hasta 7,5% arrastradas por el temor a una burbuja de IA en la peor jornada bursátil en meses
- Sentencian a Maickel Villegas a 20 años de prisión por el homicidio de Ronald Ojeda: Es el primer extraditado por el crimen
- "Andar echándole la culpa a otro no construye nada": Boric responde al biministro Mas y pide al Gobierno asumir sus responsabilidades
- Anuncian baja en el precio de la luz de un 4,3% durante 2027: Gobierno lo calificó como "un tremendo alivio para las familias chilenas"
- "No estoy pensando en ninguna candidatura (...) Perdimos por harto en la última elección": Boric descarta nueva nueva aventura presidencial tras reunión de la oposición con Bachelet